新闻资讯
万博manbext体育官网app娱乐约占日本JGB存量限制的6.6%-万博manbext体育官网(中国)官方网站登录入口
日本债市被称为史上最坚忍的泡沫之一。2026年1月20日,日本国债市集际遇冲击,40年期国债收益率盘间粗心4%,创2007年刊行以来最高,亦然三十多年来日本各期限主权债券中初次出现这一收益率水平。当日,日本10年、20年、30年期国债收益率也均录得史上或三十年来新高。日本永远国债收益率飙升,反应了市集以“用脚投票”的方式抒发对日本财政气象恶化的担忧。在多重考虑拘谨下,日本央行或将赓续严慎鼓动货币计谋每每化,终年量化宽松之后的日本到手退出还是远景未卜。
高市早苗表态引爆日本债市飘荡
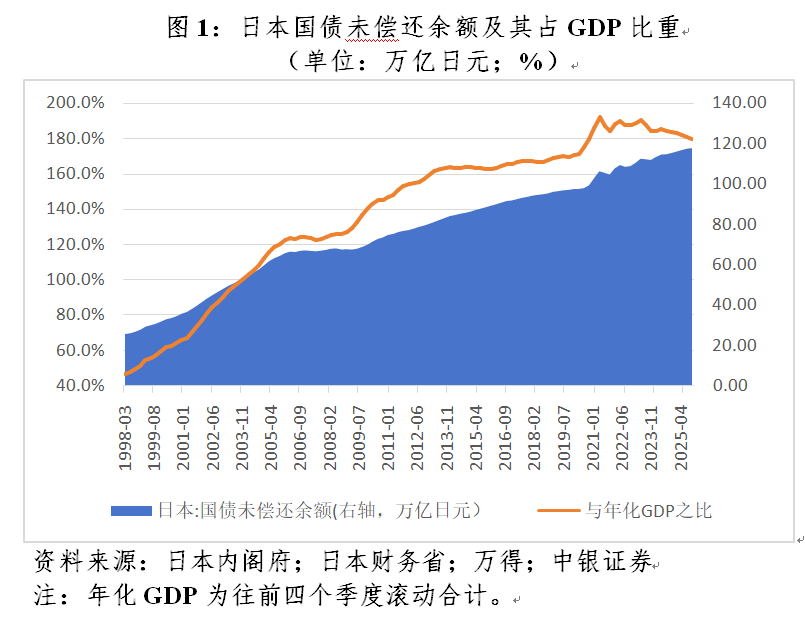
日本政府债台高企与日本经济“失去的三十年”密切有关。上世纪九十年代钞票泡沫离散,将日本推入钞票欠债表衰败。在非金融企业和家庭部门大幅去杠杆的配景下,日本政府不得欠亨过财政膨大来冒昧经济下行。在抓续的财政刺激下,日本国债余额与年化国内坐褥总值(GDP)之比节节攀升,高至190.5%,到2025年9月末仍有179.5%(见图1)。海外货币基金组织(IMF)数据涌现,2024年底日本政府债务与GDP之比为237%,系全球进展经济体中最高。
2025年10月高市早苗政贵府台以来,打出“膨大财政+减税纾困”的计谋组合拳。同庚11月,日本内阁矜重批准总限制达21.3万亿日元的经济刺激谋略,包括17.7万亿日元的一般预算开销和2.7万亿日元的减税措施,是新冠疫情以来日本最大限制的经济刺激谋略。2026年1月19日,首相高市早苗又默示将加速琢磨减税计谋,拟将食物类商品的糟践税税率在两年内降至零。未来,日本国债市集遭受横蛮冲击。野村证券训诲,日本债市正面对近似英国“特拉斯”冲击(即2022年9月英国新任首相特拉时髦书大限制减税谋略激发确当地金融颤动)的“高市冲击”风险。
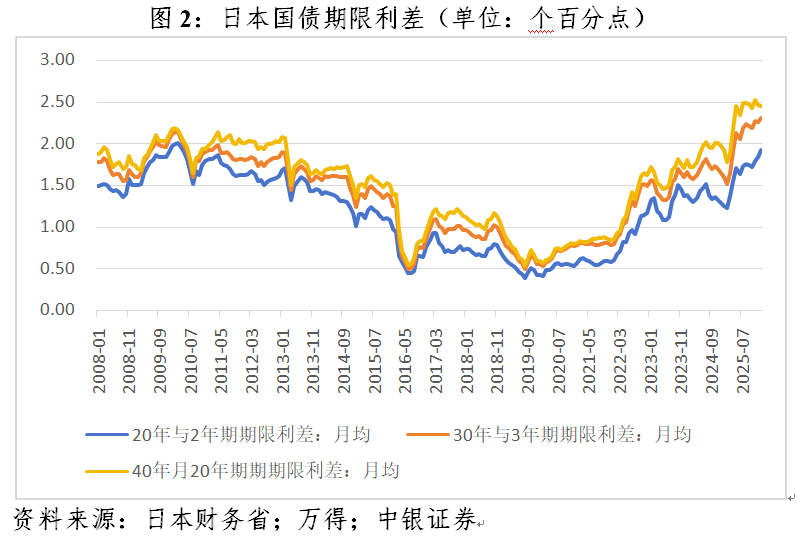
“高市冲击”的径直原因是本次公布的减税谋略动摇了市集对日本财政可抓续性及财政顺次的信心。与短端国债收益率刺目反应货币计谋松紧预期不同,永远国债收益率侧重对通胀预期和财政风险的订价。新冠疫情以来,日本大限制财政刺激的出台鼓动国债期限利差(以永远限国债收益率扣减2年期国债收益率盘算)步入上行通谈,2025年以来期限利差变得愈加笔陡。到2026年1月,月均20年、30年和40年期与2年期日债收益率差折柳较2024年12月高潮了0.64、0.66和0.48个百分点(见图2)。这次高市早苗通知的糟践税减免被抵制为两年,但市集预估每年仍将形成约5万亿日元税收亏蚀。高市政府对于如何弥补相应财政相差缺口言之概略,本次减税究竟是“暂时”照旧“长久”,亦存在抗拒气性。
深档次原因是日本央行货币计谋每每化进度重复利率上行周期,加重日本国债市集的供需失衡。永远以来,日本央行是日债的最大买家。2024年3月,在通胀抓续爆表、经济增速转正的配景下,日本央行通知退出负利率和收益率弧线抵制计谋(YCC)。跟着购债限制缩减,其抓有日债占比渐渐下落。日本央行算作国债市集最大买家的复旧作用松开,而在加息启动、计牟利率步入上行通谈配景下,异邦投资者和原土金融机构增抓能源不及,市集流动性淡泊加重受冲击风险。具体看:异邦投资者以抓有短期日债(T-BILLS)、开展国债基差交往为主,对中永远日债(JGB)建立占相比低,难以成为增抓主力;东谈主寿保障机构在利率上行环境底下临存量账面浮亏,重复大齐机构已完成久期匹配,对增抓超永远债券的能源不及。
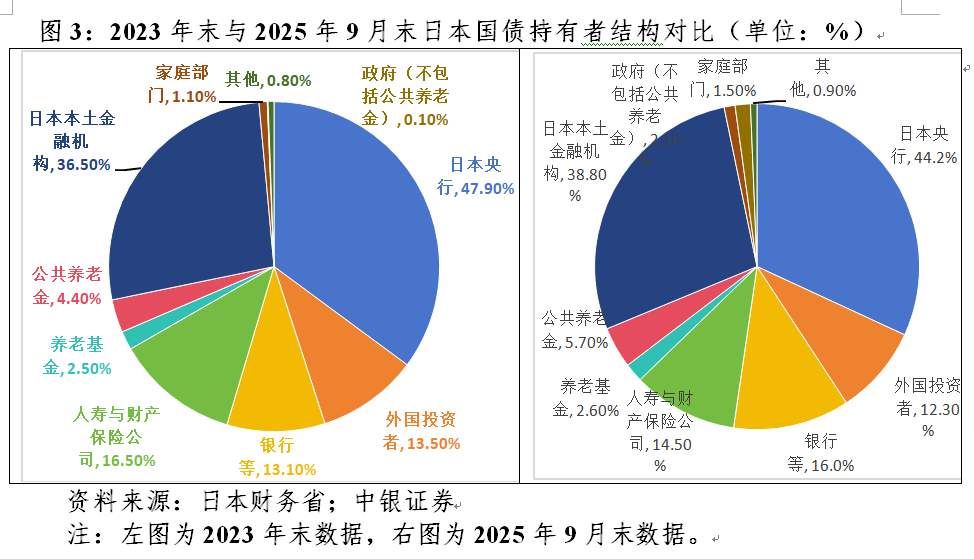
凭据日本财务省线路的数据,扬弃2025年9月末,异邦投资者抓有日本T-BILLS余额76.5万亿日元,约占日本T-BILLS存量限制的54.4%;抓有日本JGB余额69万亿日元,约占日本JGB存量限制的6.6%。从全口径日债看,外资抓债占比与日本央行退出YCC高度同步,从2024年3月末的13.0%一谈降至2024年末的11.3%。2025年以来其抓债限制虽有所回升,但逼近在T-BILLS(新增1.2万亿日元),JGB抓债限制较牢固(新增0.1万亿日元)。2023年末至2025年9月末,日本央行、异邦投资者、东谈主寿保障公司抓有日债占比折柳回落3.7、1.2和2.0个百分点,银行、养老基金及大师待业金、政府(不包括大师待业金)折柳高潮2.9、1.4和2.0个百分点(见图3)。需求不及导致市集枯竭流动性,小额抛售便足以激发大转机。凭据日本债券交往公司数据,1月20日超永远国债交往金额仅有2.8亿好意思元。
宽财政与紧货币的计谋冲突
日本央行最新决议暂停加息突显严慎态度。自2024年3月退出负利率计谋以来,于当天本央行已累计4次上调计牟利率,现在计谋考虑利率升至0.75%,创三十年来新高。2026年1月23日,日本央行公布议息决议,防守计牟利率不变,上调经济增长与通胀预期,并指出要是经济景观似预期发展将赓续提升利率。这被市集解读为开释鹰派信号。随后,日本央行行长植田和男在新闻发布会上默示,长债收益率正在以相配快的速率高潮,日本央即将在独特情况下生动开展债券购买以默契市集。这与“特拉斯冲击”时,英国央行立即通知大限制购买国债如出一辙。举座看,在日元汇率抓续走弱、日本财政压力高企、永远国债市集波动性加大配景下,日本央行天然加息态度明确,但在具体加息幅度和节拍上或需愈加审慎衡量。
一方面,日元汇率抓续走弱或推升日本央行加息压力。2024年3月日本央行开启货币计谋每每化以来,以2年期日本与好意思国国债收益率差忖度的日好意思利差倒挂幅度收窄,但日好意思利差与日元对好意思元汇率的联动继续出现分化:2024年3月初至2025年5月底,日好意思利差与日元汇率有继续数接近-0.652,即日好意思利差收窄、日元汇率增值;2025年6月初以来,日好意思利差与日元汇率有继续数由负转正,为+0.846,即日好意思利差收窄追随日元同步贬值(见图4)。
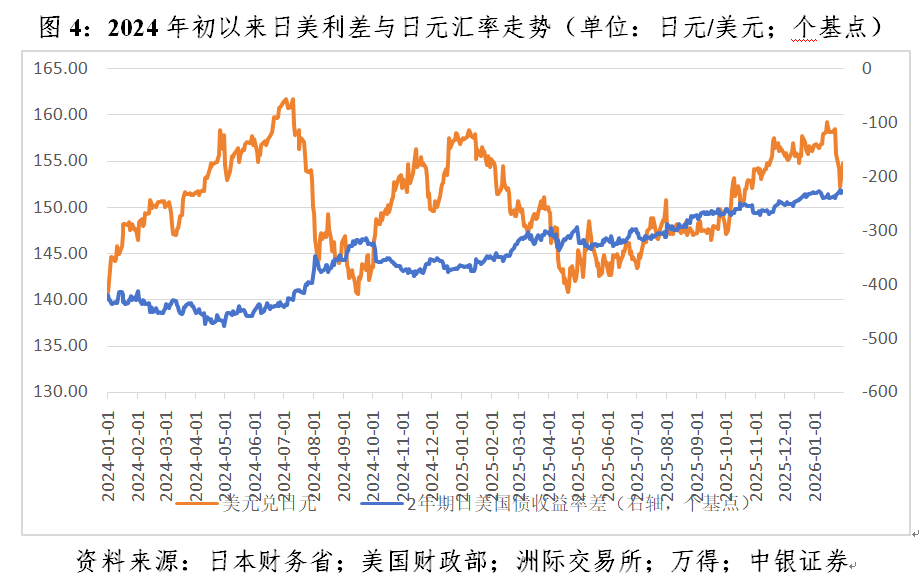
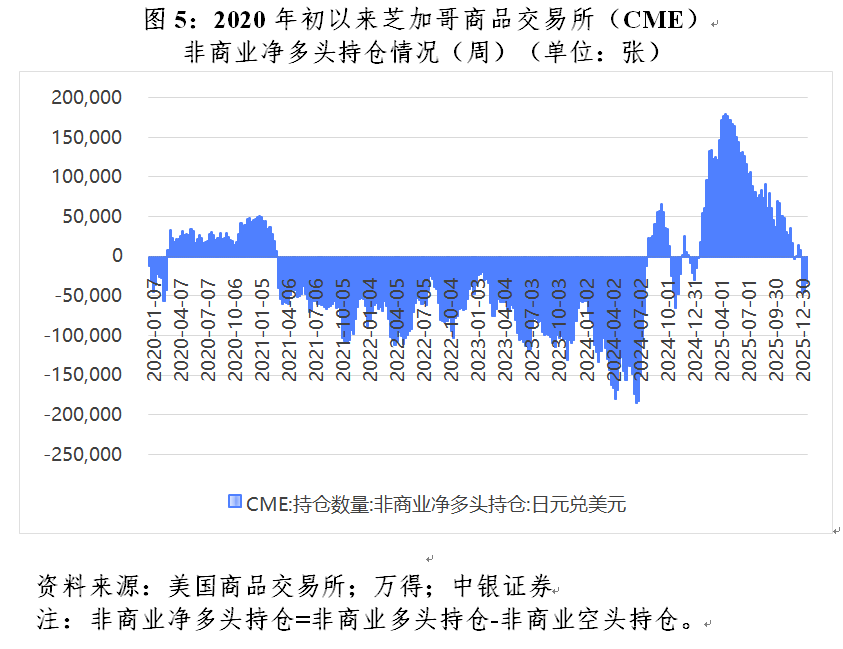
日好意思利差与日元汇率继续的“逆转”是日本经济深档次结构问题、财政刺激预期,以及市集提前消化加息预期等多成分共振的着力。要是日本央行加息幅度与节拍不到位,则难以扭转日元残障。而日元抓续贬值反过来又将推升加息压力:其一,贬值推高入口老本,加大日本输入性通胀压力,日本央步履稳通胀不得不加息;其二,尽管日好意思利差收窄,但利差饱和水平仍可隐敝套回绝易老本,重复日本政府债务职守加重削弱日元钞票蛊惑力,资金抓续外流,日本央步履稳汇率不得不加息。好意思国商品期货交往委员会数据涌现,日元对好意思元非生意净多头抓仓限制自2025年5月以来抓续回落,到2026年1月底重新跌回净空头区间,反应了投契资金再次转向看空日元(见图5)。
另一方面,财政职守高企、国债市集波动或制肘日本央行货币计谋每每化门径。日本财政职守高企以及近期日本国债市集剧烈波动,正从付息老本拘谨与金融默契风险双向制肘日本央行加息节拍。从财政端看,加息将推升利息开销,举高偿债老本。据日本财务省线路,日本政府2026财年预算案顶用于偿还国债及利息的国债费高达31.3万亿日元,显赫超出上财年的28.2万亿日元,约相配于日本国度预算开销的四分之一。在高市政府财政刺激决策下,来日新发债券限制的高潮重复国债利率的高潮,将进一步加大政府偿债压力。从金融端看,自日本央行退出YCC以来,日本国债市集流动性抓续承压,重复加息预期与财政膨大共振,2025年以来日本永远限国债已际遇数次抛售,近期长债收益率飙升更是逼近反应了流动性不及下日本国债市集的脆弱性。若加息节拍过快、幅渡过大,短期内或加重市集诊治风险。在此配景下,日央行被动在稳物价、稳汇率与稳债市之间反复衡量,既要冒昧日元贬值与输入性通胀压力,又要幸免潜在不利影响。
当日本深陷保汇市照旧保债市的两难之际,2026年1月23日一则对于纽约联储询价日元汇率的报谈激发了日好意思贯串干扰日元贬值的市集猜思,当天日元增值1.74%,创下5个月来单日最大涨幅。1996年以来,好意思国仅三次干扰过汇市,前次是2011年日土产货震后。2026年1月26日,日本财务省默示,日本当局将视需要与好意思国方面密切配合,对汇市波动作念出允洽回复。到1月30日,日元汇率收在154.77,较1月23日进一步增值了1.74%(见图4)。
日本映射全球主权债务风险
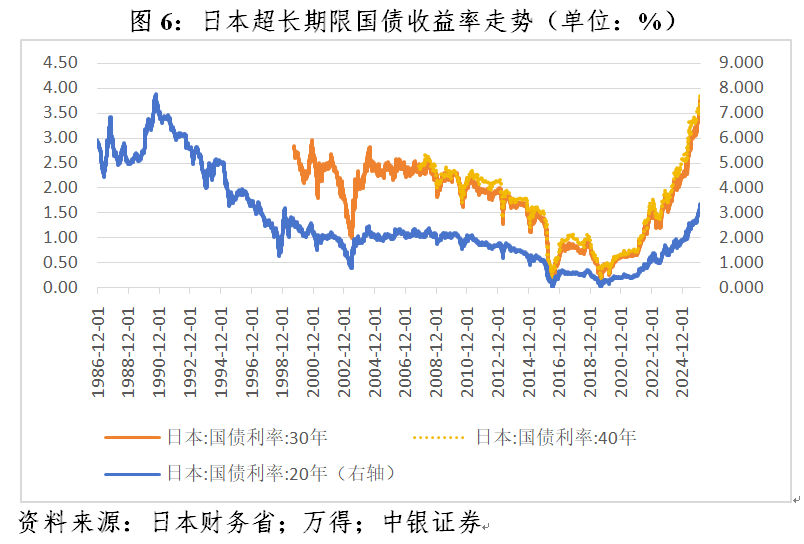
日债收益率抓续高潮或加重全球债市波动。在日元低利率期间,通过借入日元、投向好意思债等高收益钞票,可得回默契的套息收益。但要是日债收益率抓续高潮,或加大套回绝易逆转风险,进而激发更广界限的全球钞票抛售。融资端,套回绝易以短期利率拆入低息日元,再兑换成高息货币,投资于该货币计价的钞票。若后续日央行加息幅度抬升融资老本,将压缩套回绝易的收益空间,激发交往回转。投资端,若日债收益率抓续高潮,原有的高息钞票蛊惑力下落,也会鼓动套回绝易的回转。2024年7月底日本央行超预期加息重复好意思国行状数据不测走弱,激发8月5日全球股市剧震就殷鉴不远。而2026年1月20日,在日本国债市集转机的同期,好意思国、欧洲以及亚洲等新兴市集债市也均际遇不同程度的抛压。天然背后驱动成分并非全然由日债波动导致(如好意思债波动更多缘于地缘政事风险事件的影响和好意思债避险钞票地位的削弱),但算作低利率期间的全球低价资金主要开头,日债波动的外溢影响仍需密切眷注。扬弃2026年1月29日,40年期日债收益率收在3.66%,较1月20日回落24个基点,20年和30年期日债收益率也折柳回落了15和20个基点,反应市集情感有所放纵,但收益率仍处于相对高位(见图6)。往后看,要是市集对日本财政风险的担忧重燃,不摒除日债收益率再度上行。
财政可抓续性或将成为2026年全球主权债市集的中枢叙事。尽管近期波动将日债市集推至聚光灯下,但债市承压的不仅是日本。事实上,2025年以来包括好意思国、英国、德国等在内的进展经济体超永远主权债收益率均创下历史高点,反应了全球主权债市集正步入“财政职守加大—国债刊行增多—市集信心削弱—主权债收益率抬升—财政职守进一步加大”的负反馈轮回,本色是市集对列国财政可抓续性的担忧条款长端主权债给更高风险溢价。
日前,IMF在更新《宇宙经济预计》时默示,宇宙经济增长依赖少数几个驱动成分因而相比脆弱。其中,IMF至极指出,在金融市集抓续存在脆弱性的同期,财政脆弱性可能变得愈加隆起。一些主要经济体的大师债务水平高企,尤其是那些本国货币和证券在海外金融市集具有系统进攻性的国度。这些经济体的财政可抓续性问题不仅可能对本国的借款老本形成压力,还可能导致更世俗金融环境的收紧,并加重金融市集的波动。在许多国度,主权—银行继续可能会加弘大师债务收益率高潮与私东谈主部门金融环境收紧之间的反馈轮回。由此可见,日本不外是全球主权债务风险的“冰山一角”。
(作家系中银证券全球首席经济学家)
举报 著述作家
管涛
有关阅读 沈建光︱2026年经济预计:分化中显韧性,攻坚中现机遇︱马年大咖谈
中国经济将在计谋协同与新质坐褥力的驱动下,参预一个“质效兼顾”的新阶段。
220 11小时前 多重风险高悬,高市早苗2.0在隐忧中起步
一直困扰自民党的“黑金丑闻”为日后高市政府的在朝埋下隐患。
9 368 02-18 15:35 高市早苗当选日本新任首相
自民党总裁高市早苗证实当选日本新任首相。
118 02-18 14:50 去好意思元化、波动性加重,好意思元、日元、瑞郎避险“光环”消灭?
瑞安称,好意思元和日元“近来无疑失去了部分光环”,而瑞士法郎则“巩固了其算作首选避险货币的地位”。
9 230 02-13 16:18 “高市早苗真的的测验才刚开动”,她还要面对这些问题
“跟着选举热度缓缓褪去万博manbext体育官网app娱乐,高市经济计谋的弱点、她与‘长入教会’的战争、自民党悬而未决的‘黑金丑闻’等问题齐会被‘秋后算账’。”陈子雷分析谈。
268 02-10 13:57 一财最热 点击关闭